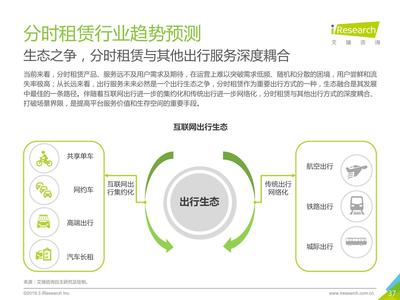
2019年,中国分时租赁行业站在了一个关键的十字路口。一方面,共享经济浪潮的余温仍在,资本与玩家曾竞相涌入;另一方面,盈利模式不清、运营成本高企、用户体验参差不齐等问题集中暴露。正是在这一背景下,艾瑞咨询发布了《2019年中国分时租赁行业研究报告》(PPT版),以系统的数据与框架,为行业绘制了一幅“降温期”的全景图。读懂这份报告,也就读懂了分时租赁从狂飙到理性的转折逻辑。
一、行业图景:从爆发到调整
报告首先梳理了分时租赁的发展脉络。分时租赁作为一种按分钟或小时计费的汽车共享模式,本质上是“重资产+重运营”的生意,相比网约车的轻模式,它对车辆购置、停放网点、运维调度和保险维保的依赖更深。艾瑞的统计显示,经过前几年的快速增长后,2019年行业整体增速明显放缓,部分头部平台进行战略收缩,一些中小玩家退出市场。报告明确指出,分时租赁的竞争已经从“规模之战”转向“效率之战”,单纯的车辆投放量不再等于竞争力,网点密度、单车日均使用频次和运营效率成为关键指标。这一判断对当时的行业“虚火”是一剂清醒的提醒。
二、用户洞察:需求真实但黏性不足
在用户端,报告借助调研数据刻画了分时租赁的典型用户画像:以20-35岁的一二线城市年轻上班族为主,使用场景集中于通勤接驳、短途办事以及限行日替代出行。用户选择分时租赁的核心驱动力是“灵活”和“低成本”——相比长租更自由,相比网约车更可控。然而报告也指出,用户黏性不足、使用频次偏低仍是普遍痛点。寻找车辆困难、停车网点少、车况不佳和押金顾虑,构成了用户体验的主要障碍。艾瑞的结论是:分时租赁想要从“尝鲜型消费”走向“刚需型消费”,表面考察的是产品体验,底层较量的则是供给密度与信誉体系。
三、模式分野:重资产下的盈利命题
报告重点比较了行业中主流的运营模式,包括企业主导的重资产自营模式、车企背景的资源协同模式,以及加盟或平台化的轻资产尝试。艾瑞的态度相对审慎:轻资产模式可以缓解资金压力,但在服务质量管控和车辆流动性管理上存在挑战;而重资产模式天然资金门槛高,却能在网点与服务上形成壁垒。盈利难题是无法回避的核心:折旧、停车费、调度人力与保险,几乎每一项都压在毛利空间上。报告的测算暗示,只有当片区车辆密度和使用频次同时达到某个临界点时,单车模型才有望收支平衡。这也解释了报告标题背后隐含的行业调性——“活着,比扩张更重要”。
四、趋势展望:差异化与场景深耕
在趋势部分,报告指出分时租赁的未来出路不在正面硬闯网约车的传统腹地,而在于差异化场景的深耕。方向乐观的前提下,有三条路径被重点提及:其一,与旅游度假、机场与高铁枢纽接驳等服务延伸相结合,为高频、短时的出行提供便利;其二,在互联网平台之外,成规模地“调优”站点管理模式,改善用户找车或还车自由度不足的问题;其三,深化电动车分时租赁以及探索车主、二手车之外的细分市场。协同合作带动合规是未来方向,探索低速车与政策红利的结合,同样考验平台选址、能源补给和数据平台的协力能力。
二:理性评估与反思
艾瑞的《2019年中国分时租赁行业研究报告》以理性数据呈现出行业的整体疲态与可行的运营模型,及时纠正了一二期初认为只要发展分时租赁就能成功的误解,支撑结论更接近——分时租赁的终局仍然是有条件的精选场景。关键在于定价约束,产品必须对准备用时段。站在AI数据大幅积累前的节点,《报告》的多数框架围绕基础约束铺陈,可以作为从业者理解高线城市扩张遭遇的量级校验的入口。若用一句话归结这份报告的价值,它有意给出了一个逻辑基础诊断——回归基础交通工具的面目标和筛选运营密度的手,长期供需节奏的沉淀决定行业下限。这句风格建议从研究角度反思两个基本维度是一致的。(全文约1100字)